01
Ubezpieczenia w biznesie
Zabezpieczenie dochodu przedsiębiorcy, kluczowych osób i ciągłości działania firmy.
Twój Partner Ubezpieczeniowy.
Firma, którą budujesz. Ludzie, których kochasz.
Pomagam zadbać o to, co ma dla Ciebie znaczenie.
Znajdź obszar, o który chcesz zadbać. Szczegóły ochrony poznasz po otwarciu wybranego kafla.
Zabezpieczenie dochodu przedsiębiorcy, kluczowych osób i ciągłości działania firmy.
Finansowe przygotowanie firmy i wspólników na nieprzewidziane zmiany.
Ochrona zespołu i rozwiązania wspierające odpowiedzialnego pracodawcę.
Zabezpieczenie bliskich, dochodu i zobowiązań na trudniejsze chwile.
Ochrona nieruchomości, wyposażenia i odpowiedzialności w życiu prywatnym.
Dostęp do konsultacji, diagnostyki i opieki dopasowanej do Twoich potrzeb.
OC, autocasco i assistance dobrane do samochodu oraz sposobu jego użytkowania.
Powyższe opisy przedstawiają możliwe elementy ochrony. Dostępność świadczeń, sumy, limity, karencje i wyłączenia zależą od wybranego produktu oraz warunków umowy. Szczegóły omawiamy przed zawarciem ubezpieczenia.
Ubezpieczenia często kojarzą się z dokumentami, składkami i formalnościami. Ja patrzę na nie inaczej.
Dla mnie ubezpieczenie to nie koszt, ale narzędzie, które pomaga zabezpieczyć to, co najważniejsze – zdrowie, rodzinę, dochód i biznes, który często budowany jest przez wiele lat.
Moim celem nie jest sprzedaż kolejnej polisy. Chcę przede wszystkim zrozumieć sytuację klienta i dobrać rozwiązania, które mają realne znaczenie wtedy, kiedy życie pisze trudniejszy scenariusz.
Specjalizuję się w zabezpieczeniu osób prywatnych oraz przedsiębiorców – od ochrony życia i zdrowia, przez zabezpieczenie dochodu, aż po rozwiązania dla firm, wspólników i pracowników.
Wierzę, że dobre ubezpieczenie powinno dawać spokój i pewność, że w trudnym momencie nie zostajemy sami. Dlatego moja praca nie kończy się w momencie podpisania umowy. Jestem z klientami również wtedy, gdy trzeba skorzystać z ochrony i przejść przez proces uzyskania świadczenia.
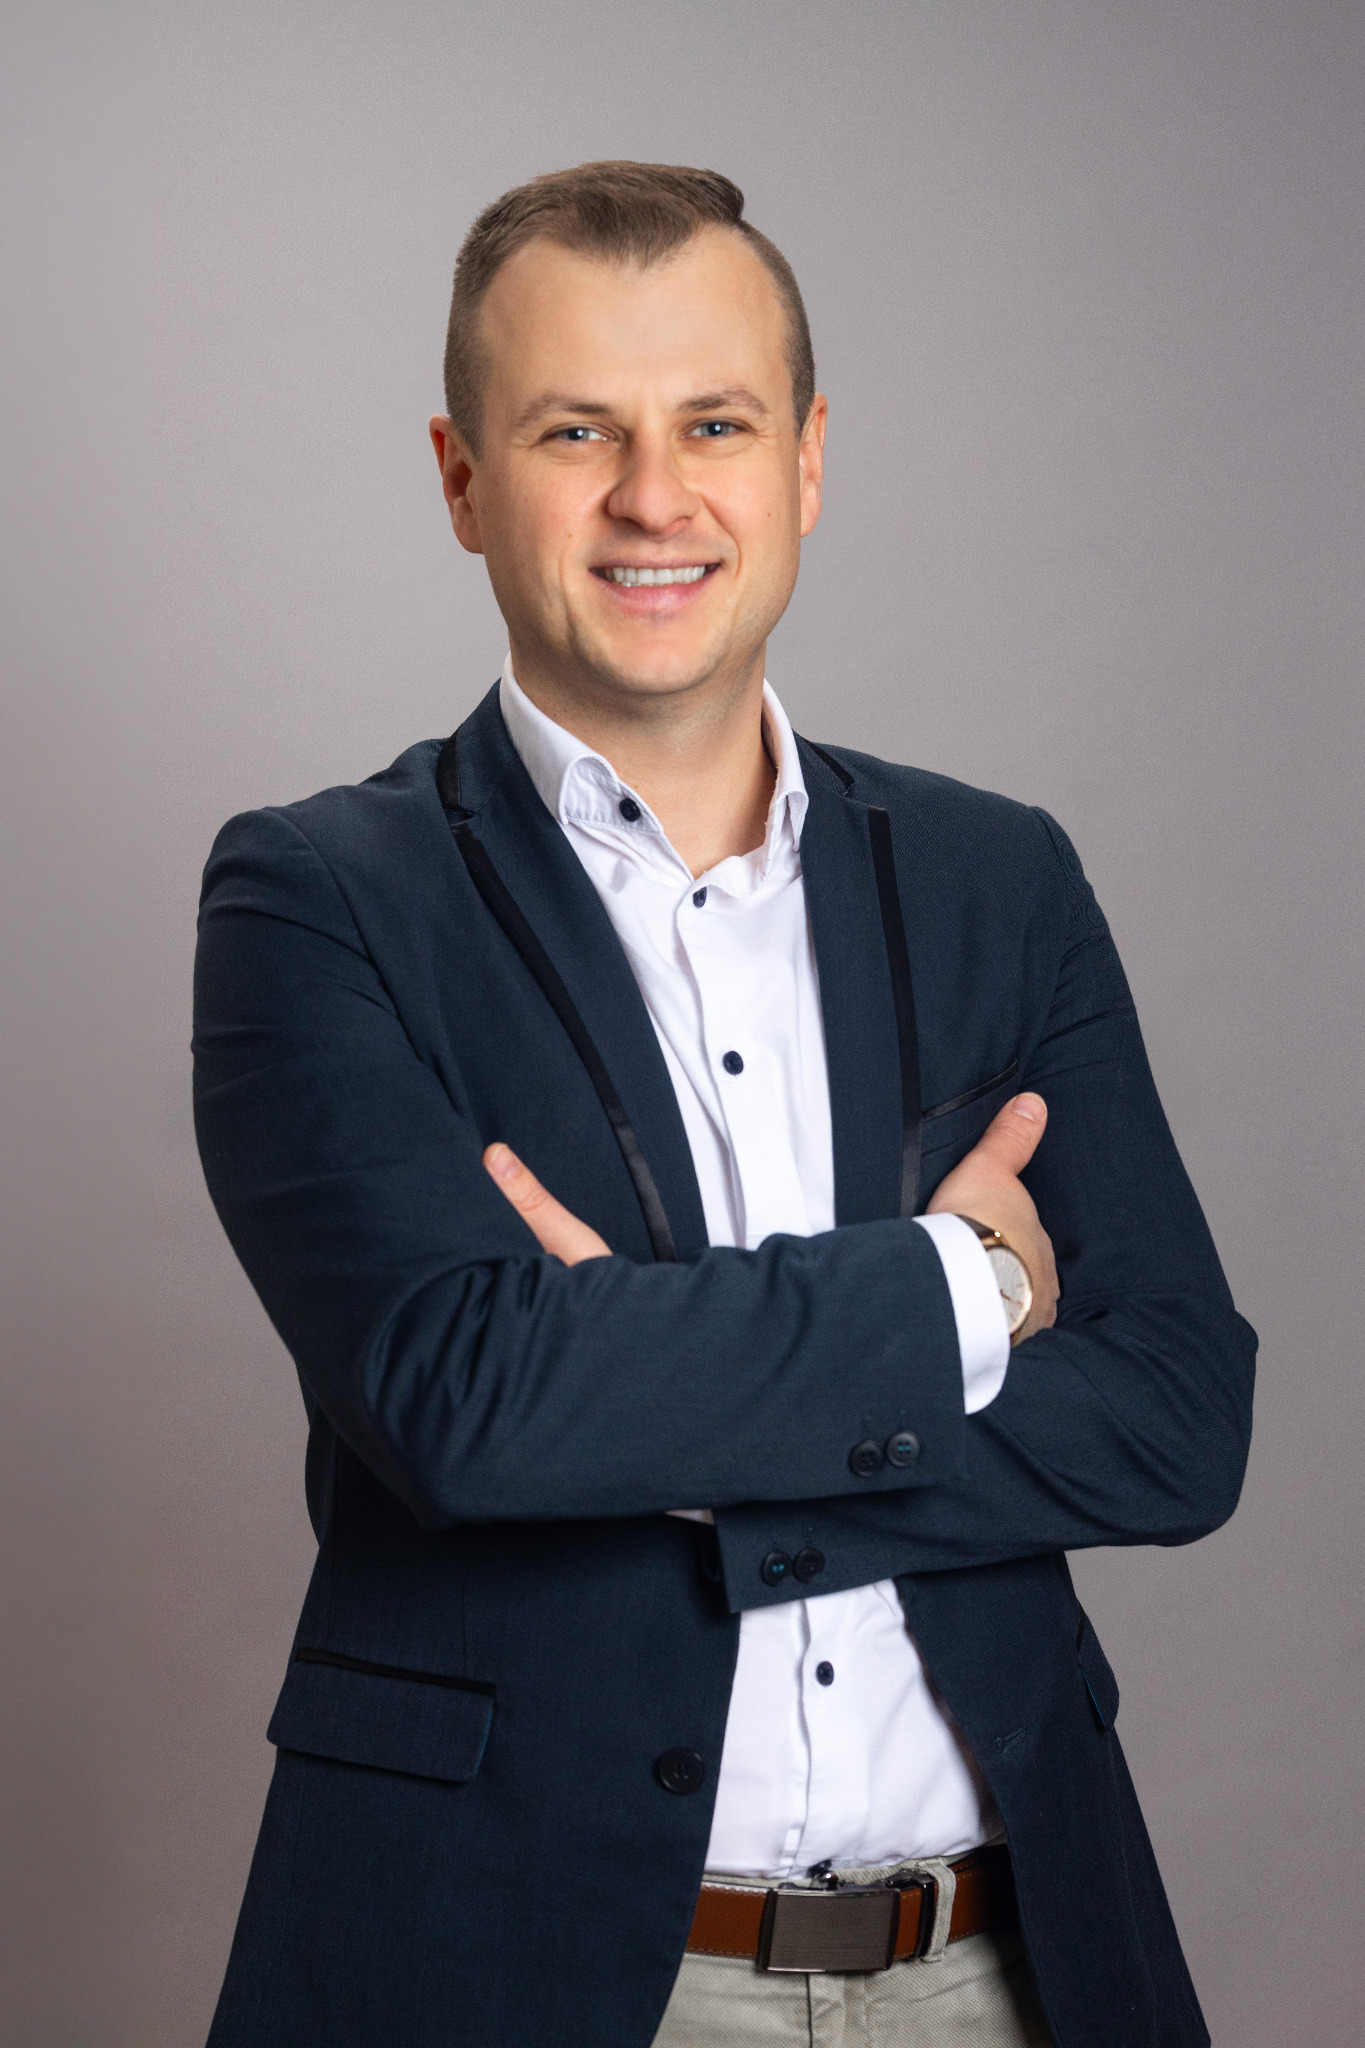
Poza pracą jestem mężem, tatą dwóch córek i osobą, która ceni aktywny czas – szczególnie wycieczki rowerowe, góry i las. Te same wartości, które są ważne prywatnie – odpowiedzialność, zaufanie i dbanie o bliskich – przekładam również na swoją pracę.
Pomagam spojrzeć na ubezpieczenia nie jak na obowiązek, ale jak na świadome narzędzie budowania bezpieczeństwa.
Osobiste doświadczenia moich klientów.
Opinie opublikowane na Facebooku.
Bardzo polecam Pana Mateusza godny zaufania i bardzo pomocny 💪
Polecam serdecznie Pana Mateusza. Pełen profesjonalizm w obsłudze klienta, oferta ubezpieczenia w pełni dopasowana do potrzeb i oczekiwań, przy czym Pan Mateusz nie potraktował nas jak jednych z wielu, a indywidualnie. W imieniu swoim i mojego męża - dziękuję 😊
Gorąco polecamy Pana Mateusza, bardzo profesjonalna obsługa, szeroka wiedza produktowa. Jesteśmy bardzo zadowoleni z usług!
Polecam z całego serca. Pan Mateusz przygotował nam ofertę zarówno na ubezpieczenia grupowe, jak i indywidualne. Jesteśmy zadowoleni z profesjonalnej obsługi i rzetelnego podejścia do klienta.
Serdecznie polecam pana Mateusza. Jest profesjonalistą w zakresie ubezpieczeń. Potrafi doskonale doradzić bez zbędnego wciskania dodatkowych, niepotrzebnych w danym przypadku produktów. Pan Mateusz szczegółowo odpowiadał na zadane pytania (a było ich naprawdę wiele).
Serdecznie polecam p.Mateusza Kuczyńskiego. Profesjonalista w każdym calu. Ubezpieczenia dopasowane według potrzeb klienta, a sam kontakt z agentem na duży plus.
Polecam Pana Mateusz, jest to ubezpieczyciel, który pozostaje człowiekiem. Nie wciska na siłę najdroższych pakietów, tylko dostosowuje ofertę do klienta i jego potrzeb 😉
Polecam Pana Mateusza jako doradcę, bardzo mi pomógł w mojej sprawie o odszkodowanie, dzięki niemu zyskałam spokój i szybkie załatwienie sprawy. Jest profesjonalista w swoim fachu.
Polecam korzystanie z usług Mateusz Kuczyński-Profesjonalne zarządzanie portfelem ubezpieczeniowym. Obsługa na najwyższym poziomie, pełen profesjonalizm 👍
Najważniejsze pojęcia z ubezpieczeń i zabezpieczenia biznesu. Krótko, zrozumiale i z praktycznym kontekstem.
To zaplanowanie przekazania własności i zarządzania firmą następcom — na przykład dzieciom lub wspólnikom. Obejmuje nie tylko to, kto przejmie biznes, ale też ciągłość działania oraz rozliczenia z rodziną i spadkobiercami. Warto przygotować ją wcześniej, łącząc ustalenia prawne, organizacyjne i finansowe.
Może zapewnić środki potrzebne po śmierci właściciela lub wspólnika, na przykład na rozliczenia ze spadkobiercami albo utrzymanie płynności firmy. Polisa wspiera finansowanie planu sukcesji, ale sama nie przenosi udziałów i nie zastępuje odpowiednio przygotowanych umów ani innych rozwiązań prawnych.
To sposób organizacji ochrony, w którym wspólnicy zabezpieczają się wzajemnie na wypadek śmierci jednego z nich. Świadczenie dla wskazanego wspólnika może pomóc sfinansować rozliczenie z rodziną zmarłego. Konstrukcję polis, osoby uprawnione do wypłaty i sumy ubezpieczenia trzeba dopasować do formy spółki, wartości udziałów oraz ustaleń prawnych.
Nie. Zależnie od programu do ochrony mogą przystąpić także małżonkowie, partnerzy lub pełnoletnie dzieci pracowników. Istnieją również tzw. grupy otwarte, do których można przystąpić poza zakładem pracy, jeśli spełnia się warunki danego produktu. Dostępność zależy m.in. od wieku, stanu zdrowia i zasad przystąpienia.
W ubezpieczeniu grupowym wybierasz zwykle spośród ustalonych wariantów wspólnego programu. Indywidualne może dawać większą możliwość dopasowania sum, zakresu i czasu ochrony do własnej sytuacji. Oba rozwiązania mogą się uzupełniać — warto porównać konkretne warunki, a nie tylko składkę.
To określony w umowie okres oczekiwania na ochronę w odniesieniu do wybranych zdarzeń. W tym czasie świadczenie za dane zdarzenie może nie przysługiwać albo obowiązywać na ograniczonych zasadach. Karencja nie musi dotyczyć całej polisy. Jej długość, wyjątki i możliwość zaliczenia wcześniejszego okresu ubezpieczenia wynikają z warunków konkretnej umowy.
To kwota określona w umowie, która wyznacza poziom ochrony dla danego ryzyka. Nie zawsze oznacza wysokość każdej wypłaty: świadczenie może być jej procentem, ustaloną kwotą lub zależeć od rozmiaru szkody i limitów. Sumę warto dobrać do zobowiązań, potrzeb bliskich albo wartości chronionego majątku.
OWU, czyli Ogólne Warunki Ubezpieczenia, opisują m.in. zakres ochrony, definicje zdarzeń, obowiązki stron i zasady wypłaty. Wyłączenia wskazują sytuacje, w których ubezpieczyciel nie odpowiada za zdarzenie. Przed wyborem polisy sprawdzamy również limity, karencje oraz dodatkowe postanowienia konkretnej umowy.
To osoba wskazana do otrzymania świadczenia po śmierci ubezpieczonego. Można wskazać więcej niż jedną osobę i określić ich udziały w wypłacie. Warto aktualizować te wskazania po zmianach rodzinnych lub biznesowych. Jeśli uposażony nie został skutecznie wskazany, zastosowanie mają zasady przewidziane w umowie i przepisach.
Po narodzinach dziecka, zaciągnięciu kredytu, zakupie nieruchomości, zmianie dochodów lub rozwoju firmy. W biznesie ważnym momentem jest także dołączenie wspólnika albo zmiana wartości majątku. Przegląd pomaga sprawdzić, czy zakres, sumy i osoby uprawnione do świadczenia nadal odpowiadają Twojej sytuacji.
Opowiedz mi o swojej sytuacji.
Wspólnie sprawdzimy, jakiej ochrony potrzebujesz.